آخرین بهروزرسانی: ۷ آبان ۱۴۰۵
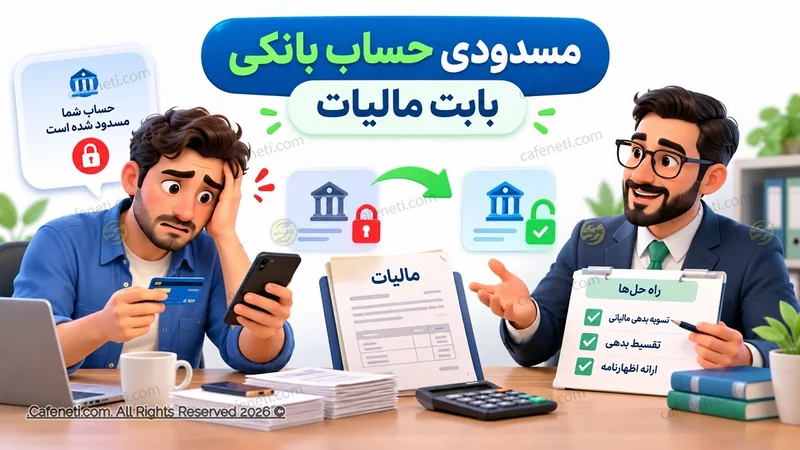
مسدود شدن حساب بانکی بابت بدهی مالیاتی میتواند پرداختهای روزمره و فعالیت اقتصادی افراد را مختل کند. اما آیا سازمان امور مالیاتی میتواند هر حسابی را مسدود کند؟ اگر بدهی هنوز در هیئت حل اختلاف مالیاتی در حال رسیدگی باشد چه میشود؟ و اگر چند حساب بانکی همزمان مسدود شده باشند، مؤدی باید از کجا پیگیری کند؟
محمدهادی سبحانیان، رئیسکل سازمان امور مالیاتی کشور، در چهلوپنجمین جلسه هیئت نمایندگان اتاق بازرگانی تهران در ۲۸ مهر ۱۴۰۵ درباره محدودیتهای سامانهای مسدودسازی حسابها توضیحاتی ارائه کرد. بر اساس اظهارات منتشرشده، مسدودی حساب بابت بدهی مالیاتی به بدهی قطعی و پرداختنشده مربوط است؛ با این حال، نبود دسترسی برخط به موجودی حسابهای بانکی ممکن است باعث شود چند حساب متعلق به یک مؤدی همزمان مسدود شوند.
خلاصه مهمترین نکات
- طبق اظهارات رئیسکل سازمان امور مالیاتی، مسدودی مورد بحث مربوط به بدهی مالیاتی قطعی و پرداختنشده است.
- مبالغی که هنوز در هیئتهای حل اختلاف مالیاتی در حال رسیدگی هستند، طبق همین اظهارات مشمول این فرایند نیستند.
- سازمان امور مالیاتی درخواست مسدودی را به بانکها ارسال میکند، اما در زمان اعلام این توضیحات به موجودی برخط حسابها دسترسی نداشت.
- اگر حساب شما مسدود شده است، ابتدا وضعیت بدهی، قطعیت آن و ابلاغهای قانونی را بررسی کنید؛ سپس متناسب با پرونده برای پرداخت، تقسیط یا اعتراض اقدام کنید.
چرا حساب بانکی مؤدیان مالیاتی مسدود میشود؟
مسدودی حساب یکی از روشهای اجرای مطالبات مالیاتی در شرایط مقرر قانونی است. این موضوع با تشخیص اولیه مالیات یا صرف وجود یک اختلاف مالیاتی یکسان نیست؛ وضعیت قطعیت بدهی، پرداختنشدن آن و رعایت تشریفات قانونی در عملیات اجرایی اهمیت دارد.
بر اساس توضیحات منتشرشده از رئیسکل سازمان امور مالیاتی، سازمان درخواست مسدودسازی را به بانکها اعلام میکند. در نتیجه، بانکها در اجرای درخواست مربوط اقدام میکنند؛ اما سازمان در زمان این اظهارات امکان مشاهده برخط موجودی تمام حسابهای شخص در بانکهای مختلف را نداشت تا بتواند از ابتدا فقط یک حساب با موجودی کافی را انتخاب کند.
آیا حساب بابت بدهی مالیاتی غیرقطعی هم مسدود میشود؟
طبق اظهارات رئیسکل سازمان امور مالیاتی در جلسه اتاق بازرگانی تهران، مسدودی حسابهای مورد بحث مربوط به بدهیهای قطعی مالیاتی است و مبالغی که هنوز در هیئتهای حل اختلاف مالیاتی در حال رسیدگی هستند، مشمول این فرایند نیستند.
بنابراین اگر درباره مالیات خود اعتراض کردهاید، باید وضعیت پرونده را دقیق بررسی کنید. صرف اینکه پروندهای دارید یا برگ تشخیصی برای شما صادر شده، بهتنهایی برای نتیجهگیری درباره قانونی بودن مسدودی کافی نیست. باید مشخص شود بدهی موردنظر قطعی شده است یا خیر، اعتراض در چه مرحلهای قرار دارد و چه ابلاغهایی در پرونده ثبت شدهاند.
مطابق ماده ۲۱۰ قانون مالیاتهای مستقیم، در صورت پرداختنشدن مالیات قطعی در مهلت مقرر، برگ اجرایی با رعایت تشریفات قانونی ابلاغ میشود و مهلت پرداخت بدهی یا ترتیب پرداخت آن در فرایند اجرایی مشخص است. به همین دلیل، بررسی تاریخ و نحوه ابلاغها در پرونده اهمیت دارد.
چرا ممکن است چند حساب بانکی یک نفر همزمان مسدود شود؟
به گفته سبحانیان، مشکل اصلی در این بخش نبود دسترسی برخط سازمان امور مالیاتی به موجودی حسابهای بانکی افراد در بانکهای مختلف است. سازمان درخواست مسدودی را به بانکها ارسال میکند، اما بدون دسترسی به موجودی همه حسابها ممکن است نتواند تشخیص دهد کدام حساب برای پوشش بدهی کافی است.
در چنین شرایطی ممکن است چند حساب بانکی یک مؤدی مسدود شوند، در حالی که از نظر منطقی، مسدودسازی یک حساب به میزان بدهی قطعی میتوانست کفایت کند.
رئیسکل سازمان امور مالیاتی اعلام کرده بود که دسترسی برخط موردنیاز با بانک مرکزی حدود سه سال پیگیری شده، اما در زمان بیان این توضیحات هنوز در اختیار سازمان قرار نگرفته بود.
آیا قرار است فقط به اندازه بدهی مالیاتی از حساب مسدود شود؟
سبحانیان توضیح داده است که از نظر منطقی، اگر مؤدی مبلغ مشخصی بدهی قطعی داشته باشد، بهتر است مسدودی نیز متناسب با همان بدهی انجام شود و سایر حسابهای او بدون ضرورت مسدود نشوند.
با این حال، این توضیح بیانگر منطق مطلوب برای اصلاح فرایند است و نباید آن را به معنی اجرای قطعی و سراسری یک سازوکار جدید تلقی کرد. در زمان اظهارات منتشرشده، مشکل دسترسی برخط به موجودی حسابها همچنان مطرح بود.
اگر چند حساب شما مسدود شده است، از اداره امور مالیاتی مربوط بخواهید مبلغ بدهی، حسابهای مشمول دستور و وضعیت رفع مسدودی را بهصورت روشن اعلام کند. همچنین رسید مکاتبات و پیگیریهای خود را نگه دارید.
اگر حساب بانکیام مسدود شد، چه کار کنم؟
اگر با مسدودی حساب بانکی مواجه شدهاید، بهتر است بهجای پیگیری پراکنده از بانکهای مختلف، ابتدا وضعیت پرونده مالیاتی را مشخص کنید و سپس مسیر متناسب با آن را ادامه دهید.
مرحله اول: بدهی و وضعیت پرونده را بررسی کنید
وارد درگاه ملی خدمات الکترونیک سازمان امور مالیاتی شوید و پروندههای مالیاتی خود را بررسی کنید. بهویژه این موارد را مشخص کنید:
- آیا بدهی مالیاتی قطعی و پرداختنشدهای برای شما ثبت شده است؟
- بدهی مربوط به کدام سال و کدام نوع مالیات است؟
- مبلغ اصل بدهی و جرایم درجشده چقدر است؟
- آیا برگ اجرایی یا ابلاغ مرتبط با عملیات وصول در پرونده وجود دارد؟
- اگر اعتراض کردهاید، آیا پرونده هنوز در مرحله رسیدگی است یا نتیجه آن قطعی شده است؟
مرحله دوم: اگر بدهی قطعی و پرداختنشده است
اگر پس از بررسی مشخص شد بدهی قطعی و پرداختنشده دارید، وضعیت پرداخت آن را تعیین کنید. در صورت امکان میتوانید بدهی را پرداخت کنید؛ اگر امکان پرداخت یکجا ندارید، شرایط ترتیب پرداخت یا تقسیط را از اداره امور مالیاتی مربوط پیگیری کنید.
درخواست تقسیط بهتنهایی به معنی موافقت قطعی با تقسیط یا رفع فوری مسدودی نیست. شرایط پرونده، موافقت مرجع مربوط و ثبت نتیجه در سامانه باید بررسی شود.
مرحله سوم: پس از پرداخت یا تعیین تکلیف بدهی، رفع مسدودی را پیگیری کنید
پس از پرداخت بدهی یا تأیید ترتیب پرداخت، از اداره امور مالیاتی مربوط بخواهید وضعیت دستور مسدودی و ارسال دستور رفع آن به بانک را بررسی کند. رسید پرداخت، تأییدیه تقسیط و شماره پیگیری مکاتبات را نگه دارید و نتیجه را از مرجع مربوط و بانک پیگیری کنید.
مرحله چهارم: اگر بدهی مورد اعتراض است یا مبلغ اشتباه به نظر میرسد
اگر بدهی هنوز در مرحله رسیدگی است، مبلغ آن با پرونده شما تطبیق ندارد، مالیات به پرونده دیگری مربوط است یا درباره قانونی بودن عملیات اجرایی ابهام دارید، مدارک پرونده و مستندات اعتراض خود را جمعآوری کنید و درخواست بررسی رسمی ثبت کنید.
در موارد قابل طرح، شکایت از اقدامات اجرایی مالیاتی میتواند از مسیر مرجع صالح، از جمله هیئت حل اختلاف مالیاتی موضوع ماده ۲۱۶ قانون مالیاتهای مستقیم، پیگیری شود. مرجع و مسیر دقیق اعتراض به نوع اقدام انجامشده و وضعیت پرونده بستگی دارد.
نکته مهم درباره اطلاع قبلی
اگر تصور میکنید عملیات اجرایی بدون ابلاغ قانونی یا بدون رعایت مهلتهای مقرر انجام شده است، تاریخ و نحوه ابلاغ اوراق مالیاتی و برگ اجرایی را بررسی کنید و در صورت وجود ایراد، اعتراض خود را ثبت کنید. نرسیدن پیامک بهتنهایی لزوماً ثابت نمیکند که هیچ ابلاغ قانونی انجام نشده است؛ ملاک، سوابق ابلاغ و مستندات پرونده است.
فهرست حسابهای بانکی در کارپوشه غیرتجاری چه کاربردی دارد؟
در اطلاعرسانی منتشرشده در ۱۶ مهر ۱۴۰۵ اعلام شد که اطلاعات حسابهای بانکی افراد با همکاری بانک مرکزی در کارپوشه غیرتجاری قرار گرفته است و افراد میتوانند فهرست حسابهای خود را مشاهده کنند.
این قابلیت به مشاهده و مدیریت حسابهای بانکی مربوط است. مشاهده فهرست حسابها به معنی مسدود بودن آنها بابت مالیات نیست و بهتنهایی نیز به معنی رفع مسدودی مالیاتی محسوب نمیشود.
سامانه حسام بانک مرکزی برای چیست؟
سامانه حسام بانک مرکزی با هدف مدیریت حسابهای بانکی و امکان ثبت درخواست بستن حسابهای مازاد و غیرضروری معرفی شده است. افراد پس از احراز هویت میتوانند حسابهای خود را مشاهده و برای تعیین تکلیف حسابهایی که دیگر به آنها نیاز ندارند درخواست ثبت کنند.
برای مشاهده سامانه و بررسی شرایط آن میتوانید به سامانه حسام بانک مرکزی مراجعه کنید.
توجه: بستن حساب مازاد در حسام با رفع مسدودی حساب بابت بدهی مالیاتی دو موضوع متفاوت است. اگر حساب شما به دلیل دستور مالیاتی مسدود شده، باید از مسیر پرونده مالیاتی و مرجع صادرکننده دستور پیگیری کنید. درخواست بستن حساب غیرضروری جایگزین اعتراض یا رفع مسدودی مالیاتی نیست.
آیا مسدودی حساب به معنی مالیات خوردن همه واریزیهاست؟
خیر؛ مسدودی حساب بابت بدهی مالیاتی را نباید با تشخیص درآمد مشمول مالیات یا بررسی تراکنشهای بانکی یکسان دانست. ممکن است یک حساب در فرایند وصول بدهی مسدود شود، در حالی که بررسی ماهیت واریزیهای آن موضوعی جداگانه است.
اگر درباره حسابهای متصل به کارتخوان و درگاه، کارتبهکارت، انتقال بین حسابها و واریزیهای غیرتجاری سؤال دارید، راهنمای مالیات تراکنشهای بانکی و بررسی حسابهای بدون کارتخوان را بخوانید. هر واریزی لزوماً درآمد شغلی نیست، اما برای اثبات غیرتجاری بودن مبالغ ممکن است به مدارک معتبر نیاز داشته باشید.
آیا مسدودی حساب روی مهلت اظهارنامه مالیاتی اثر دارد؟
مسدودی حساب و مهلت انجام تکالیف مالیاتی دو موضوع جدا هستند. اگر صاحب کسبوکار هستید، حتی در صورت بروز مشکل بانکی باید وضعیت اظهارنامه و بدهی مالیاتی خود را جداگانه پیگیری کنید تا مهلت قانونی از دست نرود.
برای اطلاع از موعدهای اعلامشده برای اظهارنامه مشاغل و تبصره ماده ۱۰۰ عملکرد ۱۴۰۴، صفحه مهلت اظهارنامه مالیاتی ۱۴۰۵ را بررسی کنید. مهلت اعلامشده برای تکالیف مشمول صاحبان مشاغل، ۳۰ آبان ۱۴۰۵ است؛ شرایط هر پرونده باید جداگانه بررسی شود.
سؤالات متداول درباره مسدودی حساب بانکی بابت مالیات
آیا سازمان امور مالیاتی میتواند بابت مالیات در حال رسیدگی حساب را مسدود کند؟
طبق اظهارات رئیسکل سازمان امور مالیاتی، مبالغی که هنوز در هیئت حل اختلاف مالیاتی در حال رسیدگی هستند، مشمول فرایند مسدودی مورد بحث نیستند. برای تشخیص وضعیت پرونده خود، قطعیت بدهی و سوابق ابلاغ را بررسی کنید.
چرا چند حساب بانکی من همزمان مسدود شده است؟
بر اساس توضیحات منتشرشده، چون سازمان امور مالیاتی در زمان این اظهارات به موجودی برخط همه حسابهای فرد دسترسی نداشت، ممکن بود درخواست مسدودی به بانکها ارسال شود و چند حساب یک مؤدی همزمان مسدود شوند.
اگر بدهی مالیاتی را پرداخت کنم، حساب چه زمانی باز میشود؟
پس از پرداخت، باید ثبت پرداخت و صدور یا ارسال دستور رفع مسدودی از مسیر مرجع مربوط پیگیری شود. زمان رفع مسدودی به وضعیت پرونده و فرایند بانک بستگی دارد؛ پرداخت بهتنهایی تضمین نمیکند حساب در همان لحظه باز شود.
اگر بدون اطلاع قبلی حسابم مسدود شده باشد، میتوانم شکایت کنم؟
اگر ابلاغ قانونی انجام نشده یا تشریفات و مهلتهای مقرر رعایت نشده باشد، میتوانید موضوع را از مرجع مالیاتی مربوط پیگیری و در صورت وجود ایراد، اعتراض به عملیات اجرایی ثبت کنید. ابتدا سوابق ابلاغ و برگ اجرایی را بررسی کنید.
آیا سامانه حسام برای رفع مسدودی مالیاتی است؟
خیر. حسام برای مشاهده و تعیین تکلیف حسابهای بانکی مازاد و غیرضروری معرفی شده است. رفع مسدودی ناشی از بدهی مالیاتی باید از مسیر پرونده مالیاتی و مرجع مربوط پیگیری شود.
منابع و مستندات
- گزارش درباره مسدود شدن حسابهای بانکی مؤدیان مالیاتی و اظهارات رئیسکل سازمان امور مالیاتی
- گزارش راه پرداخت درباره دسترسی برخط سازمان امور مالیاتی به حسابهای بانکی
- گزارش راه پرداخت درباره فهرست حسابهای بانکی در کارپوشه مالیاتی
- خبر ۱۶ مهر درباره نمایش فهرست حسابهای بانکی در کارپوشه غیرتجاری
- اطلاعیه بانک مرکزی درباره سامانه حسام
- متن قانون مالیاتهای مستقیم، از جمله مواد مربوط به عملیات اجرایی و اعتراض
این مطلب بر اساس گزارشهای منتشرشده و مقررات مورد اشاره تهیه شده است. برای تصمیمگیری درباره یک پرونده مشخص، وضعیت قطعیت بدهی، سوابق ابلاغ و مدارک پرونده باید بررسی شود.

نظرات (0)
هنوز نظری ثبت نشده